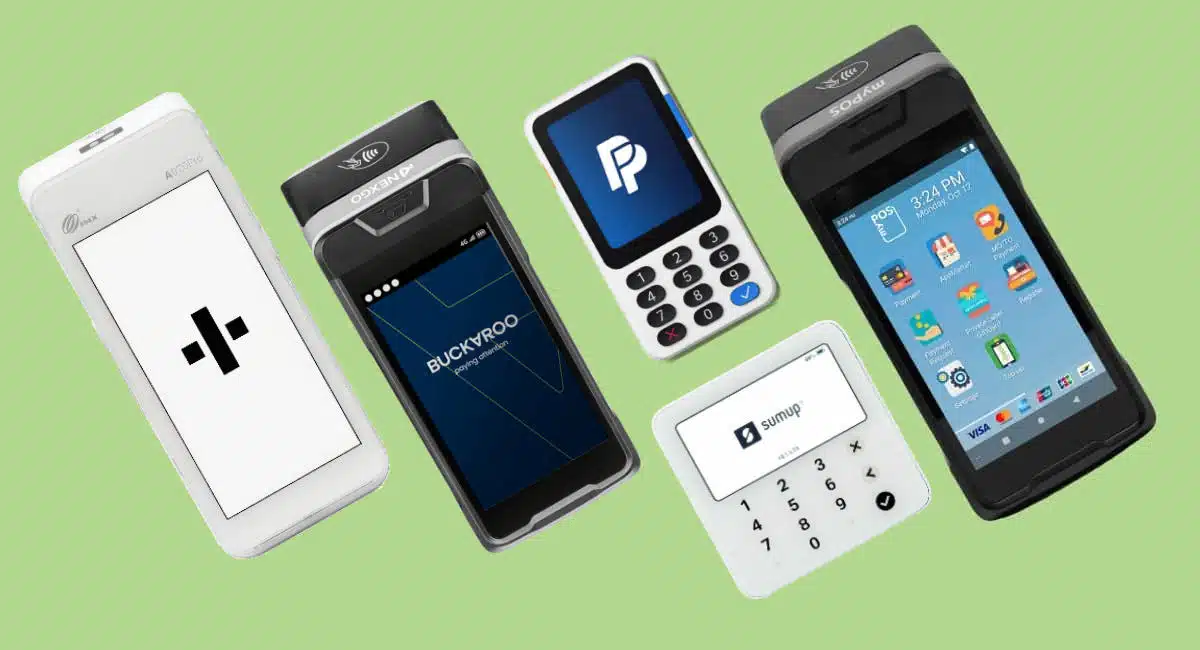
Deze top 7 bevat de beste contactloze pinautomaten voor kleine bedrijven.
Als kleine ondernemer heb je een pinsysteem nodig, maar er zijn er zoveel!
Bij Mobile Transaction hebben we de afgelopen tien jaar kaartlezers getest en vergeleken, zodat jij dat niet hoeft te doen.
Al deze zeven providers bieden mobiele pinautomaten, wat inhoudt dat je ze overal en altijd kan gebruiken. Dit is handig voor onderweg of voor bediening aan tafel, en het bespaart gedoe met kabels.
Inhoud
De oplossingen in detail
| Pinautomaat | Kosten (excl. btw) | Beste voor |
|---|---|---|
|
Koop: € 31–€ 152 Maandelijkse kosten: Standaard: € 0 Plus: € 19 Transactiekosten: Standaard: 1,49% Plus: 0,99-1,49% Contractduur: geen of 1 jaar |
Veelzijdige terminals, goede prijs-kwaliteitverhouding. Voor alle ondernemingen |

|
Maandelijkse kosten: € 0 Gratis terminal ter beschikking gesteld. Minimale omzet: 5.000 € p.m. Transactiekosten: 1,29 % Contractduur: 3 jaar |
Top klantenservice. Eenvoudige tarieven. Persoonlijke installatie op locatie |

|
Koop: € 49–€ 179 Maandelijkse kosten: One: € 0 Pro: € 39 Transactiekosten: One: 1,49% tot 2,69% Pro: € 0,06 tot 2,29% Contractduur: geen |
Directe uitbetaling. Europabrede kaartbetalingen mogelijk |
|
Koop: € 189 tot € 139 Maandelijkse kosten: € 10 tot € 125 (zakelijke rekening) Transactiekosten: 0,8% tot 2,6% + € 0,02 Contractduur: geen |
Multi-valutarekening. Ter aanvulling op verkoop op afstand |
|
|
Koop: € 405 tot € 470 Lease: € 26,40 tot € 43,25 p.m. Maandelijkse kosten (koop): € 17,50 tot € 18,85 Transactiekosten: € 0,12 tot 2,3% of bundel Contractduur: 1-5 jaar |
Lage tarieven en transactiebundels voor Nederlandse pinpassen |
 |
Koop: € 29 /79 € tot € 289 Maandelijkse kosten: 0 € Transactiekosten: 1,95% Contractduur: geen |
Twee originele terminals |
|
|
Koop: € 399 tot € 499 (Flext & Flex Pocket) Huur: € 25 tot € 28 p.m. Maandelijkse kosten (koop) : € 16 (4G optioneel: € 8) Transactiekosten: € 0,068 tot 2,3% Contractduur: 1 tot 2 jaar |
Lage tarieven voor Nederlandse pinpassen |
SumUp – betaalbaar, eenvoudig in gebruik
Voordelen:
Nadelen:
Het aanbod van SumUp is aantrekkelijk voor kleine ondernemers, omdat het een breed scala aan diensten omvat om betalingen te ontvangen.
- op locatie (pinapparaten, Tap to Pay, kassasysteem),
- en op afstand (facturen, betaallinks, reserveringen).
Alle ontvangen bedragen worden gecentraliseerd en de volgende dag al uitbetaald op je gratis zakelijke SumUp-rekening, of binnen een paar dagen overgemaakt naar de door jou gekozen bankrekening.
Toch blijven pinapparaten een centrale rol spelen in het aanbod van SumUp. Op dit moment zijn er drie modellen verkrijgbaar, die we allemaal uitgebreid hebben getest:
| Terminal | Solo | Solo Lite | |
|---|---|---|---|
 |
 |
 |
|
| Betaal- terminal |
Zelfstandig Android- touchscreenapparaat, met printer | Zelfstandig touchscreenapparaat, met of zonder printer | Kaartlezer verbonden met telefoon/tablet app |
| Prijs (kopen) | € 152 + btw | € 71 + btw Met printer: € 98 + btw |
€ 31 + btw |
| Website | |||
| Tarieven | 1,49% (of 0,99% tot 1,49%* met abo. van €19/mnd of € 189/jaar) | ||
| Contract | Geen vast contract | ||
| Uitbetaling | Volgende dag op SumUp Zakelijke Rekening Na 2-3 werkdagen op bankrekening |
||
*1,49% voor betaalpassen van buiten de EER (Europese Economische Ruimte), premium- en zakelijke passen
De Terminal is superhandig: dankzij het grote scherm navigeer je moeiteloos door de productcatalogus in de gratis kassa-app van SumUp. Je gebruikt hem in je winkel als aanvulling op het kassasysteem van SumUp, of gewoon helemaal zelfstandig, bijvoorbeeld in een foodtruck of op de markt. Het is bovendien de perfecte oplossing om klanten aan tafel te laten afrekenen in een café.
Foto: EC, Mobile Transaction
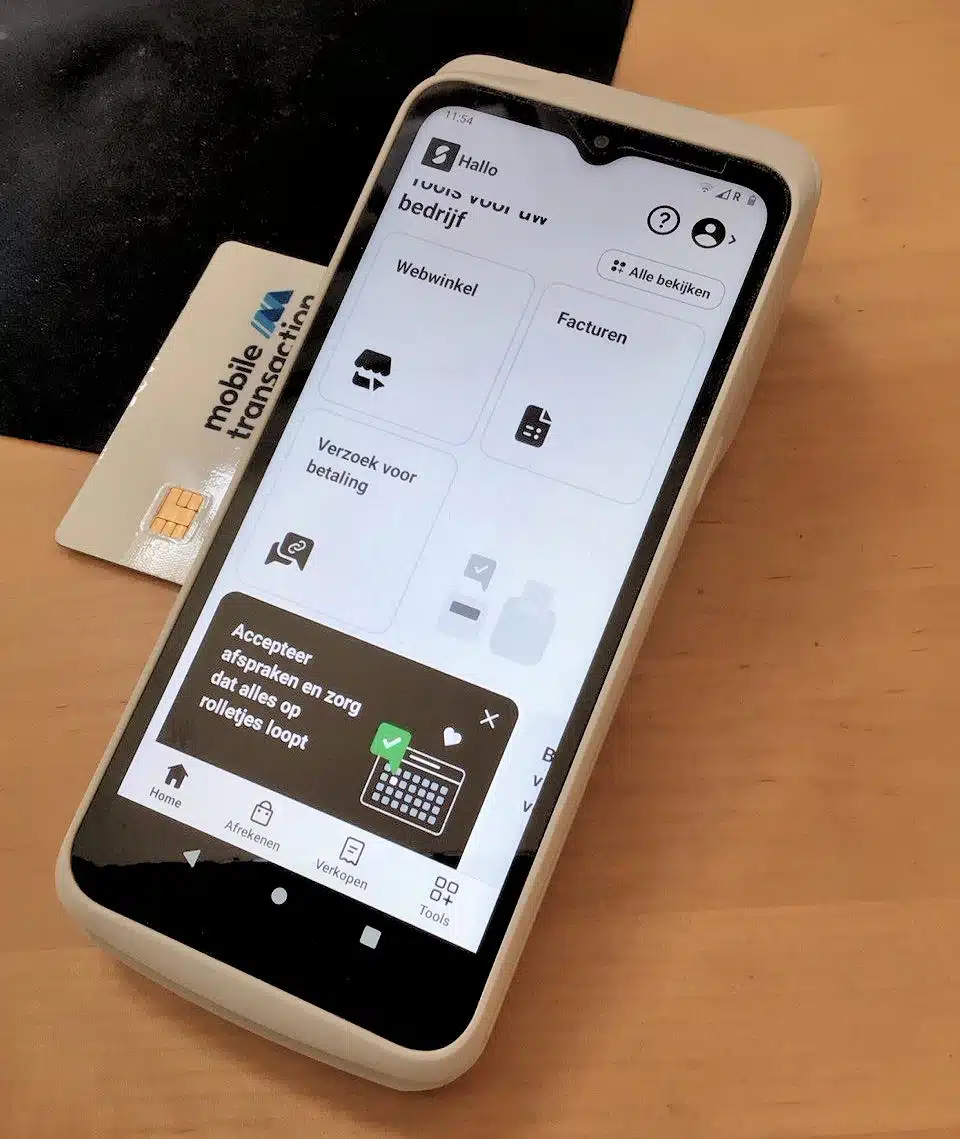
We hebben de nieuwe Terminal van SumUp kunnen testen: het design is eenvoudig, maar de prijs-kwaliteitverhouding is uitstekend.
Ook al is de Terminal heel fijn, misschien heb je een kleiner apparaat nodig.
Als je een licht apparaat nodig hebt voor onderweg, bijvoorbeeld omdat je werkt als vakman, thuiszorgverpleegkundige enzovoort, raden we je de SumUp Solo aan. Hij maakt verbinding via 4G (onbeperkte simkaart) of wifi en heeft een wit-op-zwart scherm met heel hoog contrast, zelfs buiten.
Hij is iets minder handig dan de Terminal om door de productcatalogus te bladeren, maar je kunt het bedrag ook direct handmatig invoeren. Omdat sommige van je klanten om een papieren bonnetje kunnen vragen, raden we de versie met mobiele printer aan, die bovendien een heel strak design heeft. In een winkel kun je de versie met vaste printer gebruiken.
Foto: EC, Mobile Transaction
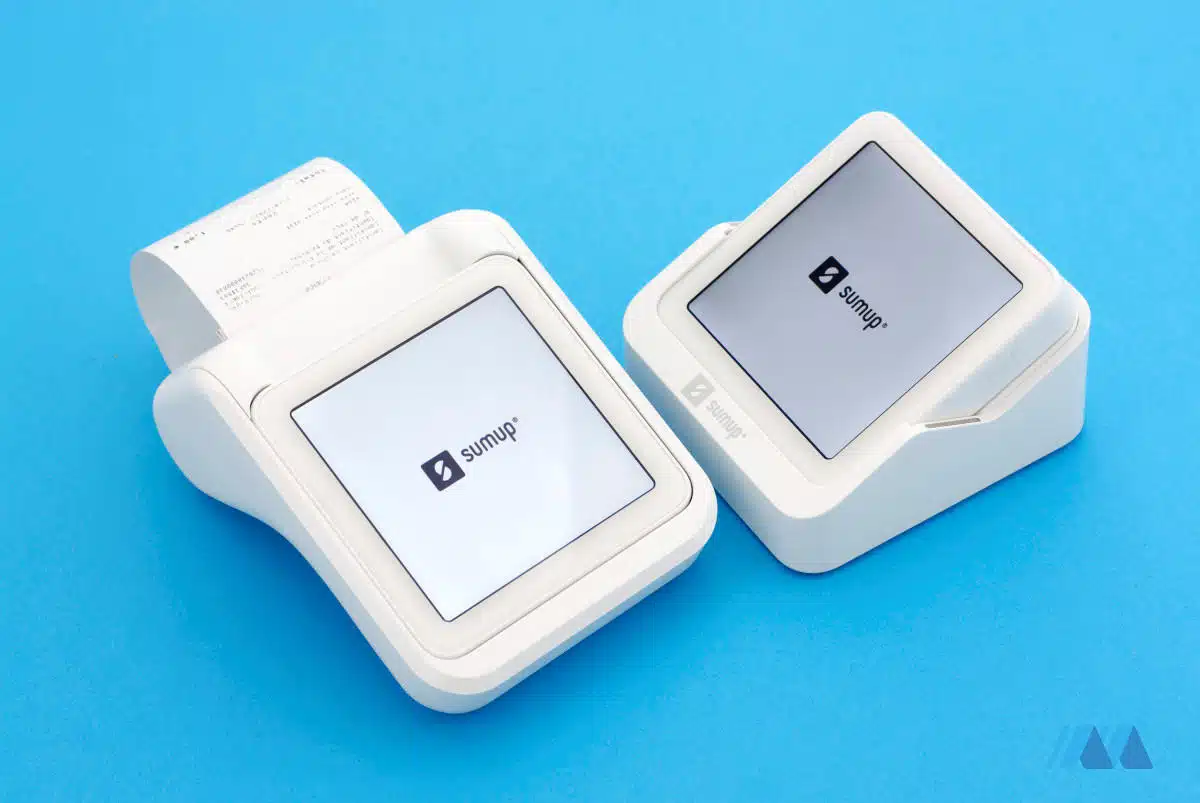
SumUp Solo met en zonder printer.
De prijs-kwaliteitverhouding van de Terminal en de verschillende versies van de Solo is echt uitstekend, maar als je nóg minder wilt uitgeven, kan dat door voor de Solo Lite te kiezen. Dit apparaat verbindt je via Bluetooth met een app op je telefoon. Je voert de bedragen in op de app, en laat de klant betalen op het apparaat. Het nadeel is dat je constant van apparaat moet wisselen.
Uit onze tests bleek dat het apparaat eenvoudig te gebruiken is, ook al moet je twee toestellen tegelijk hanteren.
Foto: EC, Mobile Transaction
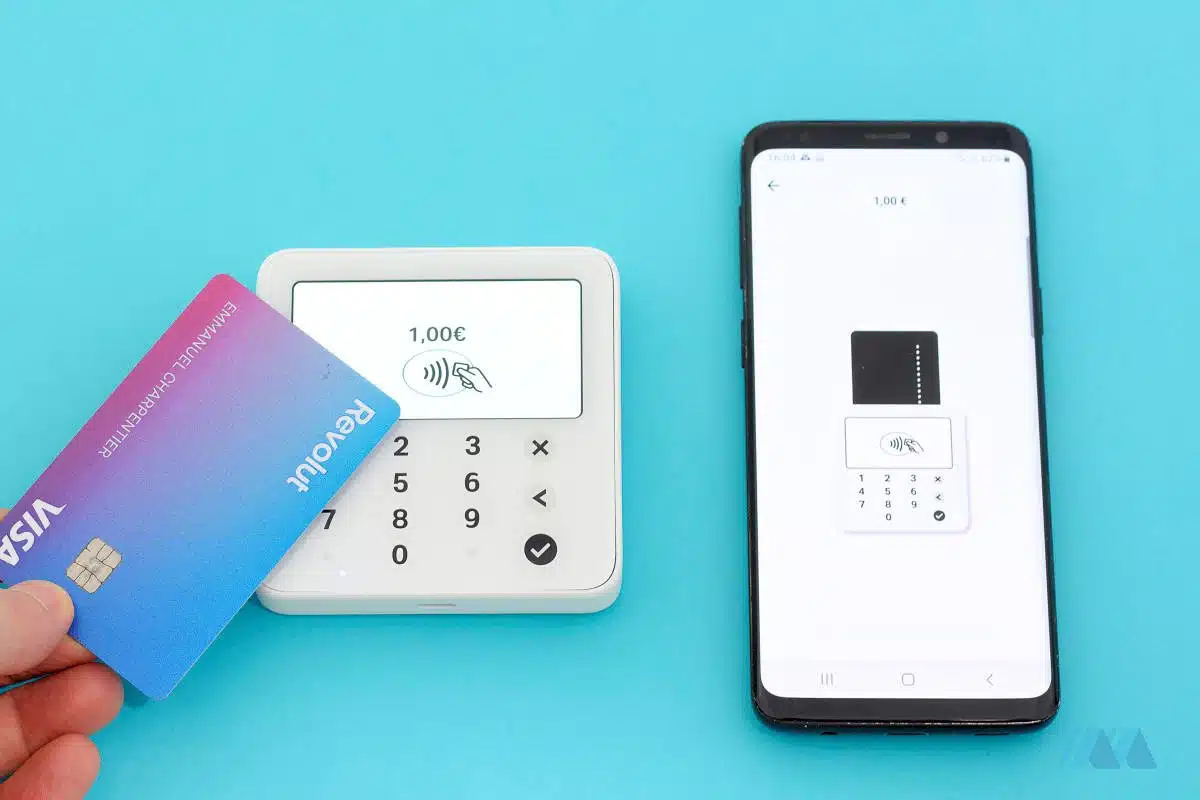
Onze betalingstest met de SumUp Lite.
Hoeveel bedragen de transactiekosten?
Met het standaardtarief (Betaal naar gebruik) heb je geen contract of maandelijkse kosten. De kosten bedragen 1,49% voor alle kaarten, ongeacht waar ze zijn uitgegeven (Nederland, de EU of buiten de EU) van welk type ze zijn (pinpas, creditcard, zakelijk).
Zo’n tariefstructuur is handig voor starters die nog geen goed beeld hebben van het type kaarten dat ze gaan ontvangen. Het is ook heel voordelig in toeristische gebieden, omdat de kosten voor buitenlandse kaarten erg laag zijn.
| Betaal naar gebruik | Betalingen Plus | |
|---|---|---|
| Abonnement | Geen | € 19/mnd of € 189/jaar |
| Nederlandse bankpassen | 1,49% | 0,99% |
| EER-consumentenkaarten | 1,49% | 0,99% |
| Zakelijke kaarten, Amex en buiten de EER | 1,49% | 1,49% |
Het Betalingen Plus-abonnement van € 19 ex. btw per maand (of 17% korting bij jaarlijkse betaling van € 189 ex. btw) bespaart je geld als je veel betalingen ontvangt met Nederlandse of andere consumentenkaarten uit de EER, omdat de kosten voor deze kaarten dan zakken naar 0,99%.
Als je uitgaat van een realistisch aandeel van 82% consumentenkaarten uit de EER, wordt Betalingen Plus al voordeliger vanaf € 4.634 kaartomzet per maand als je kiest voor een maandelijkse betaling, en vanaf € 3.841 per maand bij een jaarlijkse betaling.
Geaccepteerde betaalpassen




Het aanbod geaccepteerde kaarten is erg breed: Visa, Mastercard, Bancontact (handig voor Belgische klanten), American Express, maar ook Diners Club, Discover, UnionPay (China) en JCB (Japan). En dat allemaal met een simpele aanmelding bij SumUp!
SumUp apparaten worden gratis binnen 2-4 werkdagen geleverd en komen met 1 jaar garantie.
Apparaten van SumUp werken in de meeste Europese landen, maar internationaal gebruik moet je van tevoren aanvragen bij de klantenservice.
Klanten van SumUp krijgen toegang tot veel functies en mogelijkheden. Zo is er een websitebouwer om binnen een kwartiertje een webshop te starten. Daarnaast kun je cadeaubonnen ontwerpen, QR-codes voor betalingen genereren en rapportages inzien.
Voordelen:
Nadelen:
Flatpay, in 2022 opgericht in Kopenhagen, brengt een ware vernieuwing in de wereld van betaalterminals:
– Geen opstartkosten: De pinautomaat wordt gratis in bruikleen gegeven, mits de maandelijkse kaartomzet hoger is dan € 1.300.
– Ultra-eenvoudige tarieven: Een vast tarief van 1,29% op alle kaarten, met maatwerktarieven bij een jaaromzet boven de € 200.000 aan kaartbetalingen.
– Uitstekende servicekwaliteit: Een monteur komt bij je langs voor de installatie en je profiteert van 24/7 klantenservice.
– Snelle uitbetalingen: De overboekingen naar je bankrekening vinden dagelijks plaats.
Maar let op: Er geldt een minimale looptijd van drie jaar (36 maanden). Dit is aanzienlijk strenger dan het vrijblijvende standaardaanbod van andere fintechs. Flatpay is daarom niet geschikt voor startende ondernemers.
Foto: EC, Mobile Transaction
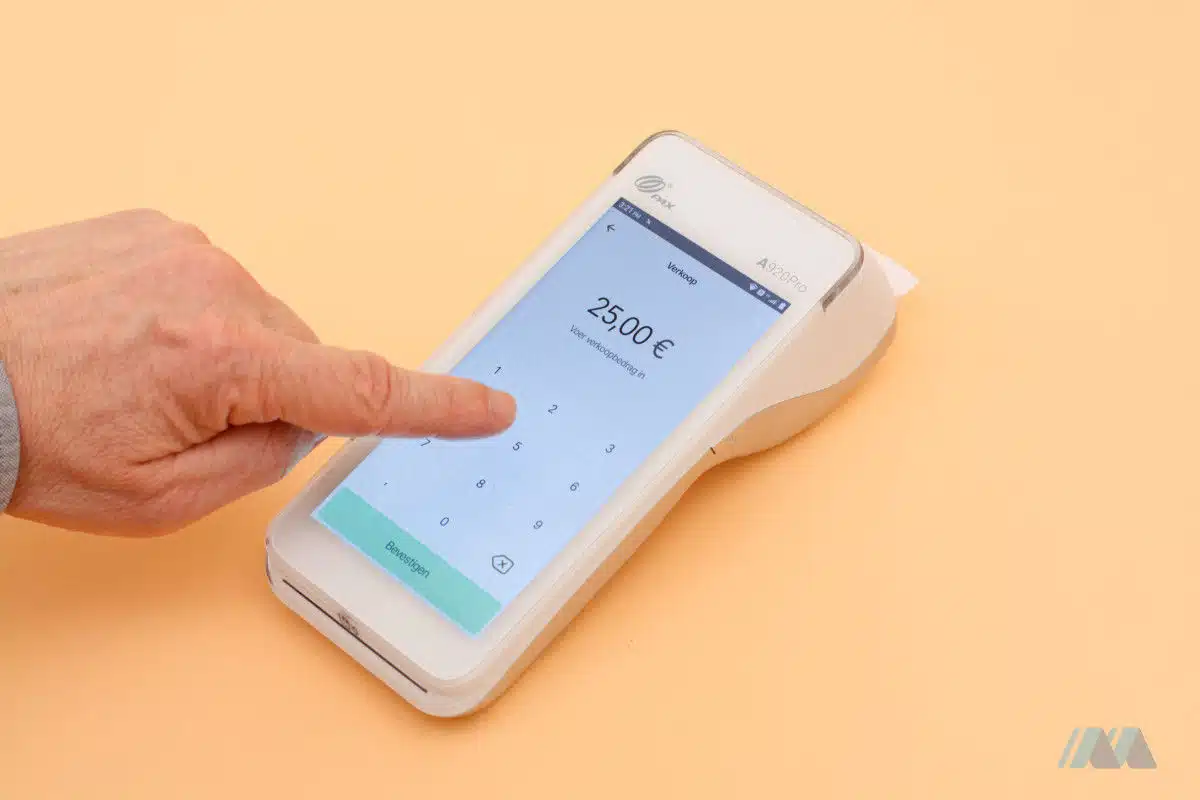
We hebben de betaal-app getest en vonden deze zeer intuïtief in gebruik.
Voor de transactiekosten hanteert Flatpay een vast tarief (flat fee) van 1,29% op alle kaarten (consumenten-, zakelijke en buitenlandse kaarten, enz.). Dit is gebaseerd op het principe van ‘blended pricing’, vergelijkbaar met het basisaanbod van SumUp of Zettle, maar dan goedkoper.
Berekeningen tonen aan dat Flatpay bij een aandeel van 18% zakelijke, premium- of buitenlandse kaarten goedkoper is dan SumUp, zelfs met het Betalingen Plus-abonnement, tot € 9.048 aan kaartomzet per maand (of tot € 7.500 als je het abonnement jaarlijks betaalt). We raden je daarom aan om over een tariefverlaging te onderhandelen zodra je in de buurt komt van € 10.000 omzet per maand.
Gebruik je echter het kassasysteem van Flatpay, dan stijgt het tarief naar 1,69% (zie hieronder).
Daarentegen is Flatpay aanzienlijk duurder dan traditionele aanbieders voor Nederlandse pinpassen, vooral bij hogere transactiebedragen. Zij rekenen namelijk vaak een vast bedrag per transactie, bijvoorbeeld € 0,07 voor Visa Debit en Debit Mastercard (de opvolgers van V PAY en Maestro).
Toch bespaar je op de huur van de pinautomaat en bijkomende kosten. Er zijn bij Flatpay geen dossier- of installatiekosten.
De pinautomaat is inderdaad gratis en wordt na enkele jaren gebruik zelfs kosteloos vervangen, maar wel onder één voorwaarde: in Nederland moet de maandelijkse kaartomzet boven de € 1.300 liggen om van deze kosteloosheid te profiteren. Is de omzet lager, dan betaal je € 50 ex. btw per maand.
We weten echter dat Flatpay in andere landen vooral mikt op bedrijven met een uiteindelijke omzet van meer dan € 5.000 per maand. Als je weinig groeiperspectief hebt, bestaat de kans dat je aanvraag niet wordt geaccepteerd.
Let op: als je de terminal beschadigt, buiten normale slijtage om, moet je vervangingskosten van € 480 betalen.
Foto: EC, Mobile Transaction
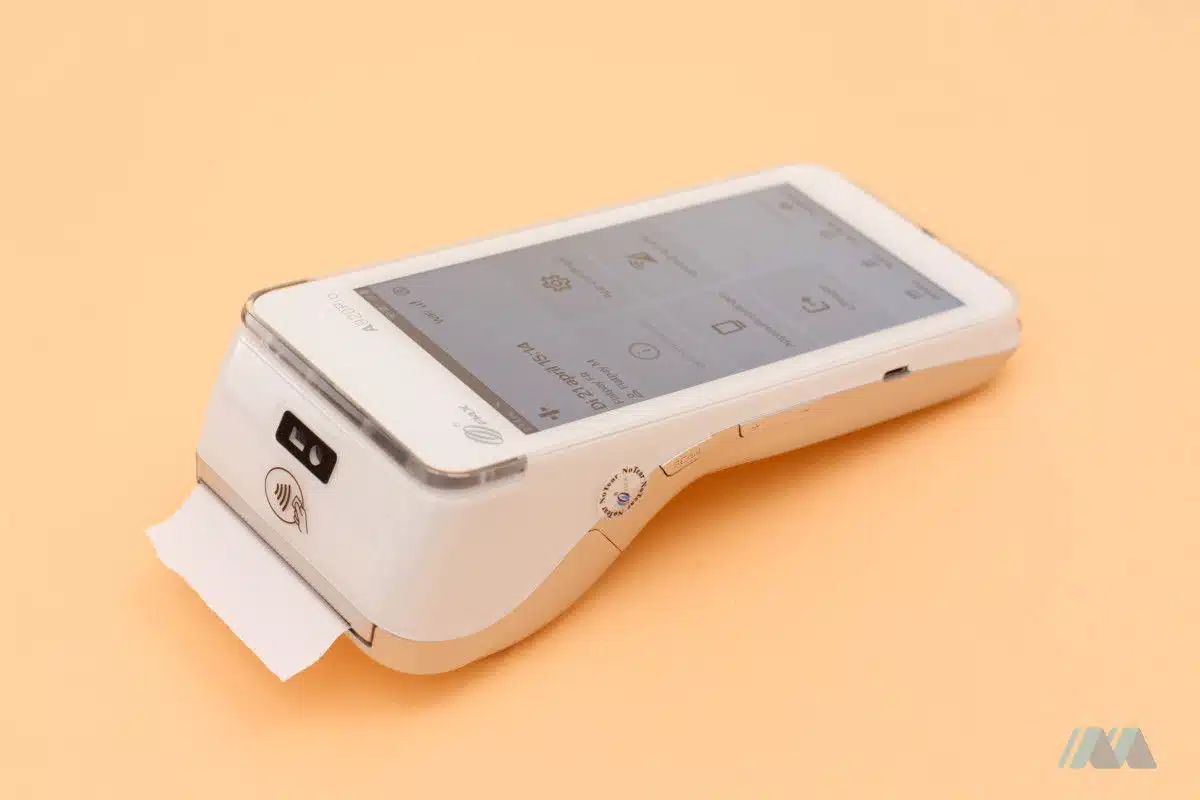
Het printen van bonnen door de terminal is aanpasbaar voor alle soorten ondernemingen
Is de terminal een goed apparaat? Het model dat Flatpay heeft gekozen is de PAX A920 Pro, dus ja, het is een uitstekend model. De terminal draait op Android en is uitgerust met een camera voor QR-codes, een groot touchscreen en een geïntegreerde bonprinter. Een extra pluspunt: het kassasysteem van Flatpay kan er rechtstreeks op draaien (zie hieronder).
Wat betreft de kaartacceptatie accepteert Flatpay Visa, Mastercard, American Express en digitale portemonnees (zoals Apple Pay en Google Pay).
Op dit moment is Flatpay nog niet compatibel met iDEAL/Wero (dat momenteel in Europa wordt uitgerold voor betalingen aan de kassa), hoewel het theoretisch mogelijk is om deze functionaliteit op de terminal toe te voegen.
Geaccepteerde betaalpassen

Let op: in tegenstelling tot de terminals van SumUp moet je bij Flatpay de werkdag openen en afsluiten, net zoals bij traditionele bankterminals. Het goede nieuws is dat de terminal van Flatpay dit volledig automatisch kan doen en een Z-rapport kan genereren op een tijdstip naar keuze.
Het heikele punt is volgens ons de integratie met kassasystemen. De terminal is niet compatibel met externe kassasystemen. Wil je dat het bedrag automatisch naar de terminal wordt gestuurd, dan ben je verplicht om het kassasysteem van Flatpay te gebruiken, met een tarief van 1,69% in plaats van 1,29%:
– Ofwel met het complete kassasysteem (scherm, kassalade, bonprinter): € 1.999 of € 2.999 ex. btw
– Ofwel rechtstreeks op de terminal, als aanvulling op het complete kassasysteem. In dat geval betaal je € 499 ex. btw per terminal die als mobiele kassa wordt gebruikt
Als je rekening houdt met de gratis kassasoftware van SumUp, valt de vergelijking uit in het voordeel van deze laatste.
Alles bij elkaar genomen raden we de pinapparaten van Flatpay aan voor gevestigde ondernemers, zoals eigenaren van cafés en kapsalons, die kiezen voor gemoedsrust en op zoek zijn naar een persoonlijke klantenservice en tarieven zonder verrassingen.
myPOS – om overal in Europa betalingen te accepteren
Voordelen:
Nadelen:
Een groot voordeel van myPOS is dat al hun pinautomaten in de hele EER (Europese Economische Ruimte) gebruikt kunnen worden, zonder dat dit van tevoren aangevraagd hoeft te worden bij de klantenservice. Het is een praktische oplossing voor ondernemers die in meerdere landen werken, zoals grensoverschrijdende taxichauffeurs.
Klanten van myPOS krijgen ook een gratis zakelijke rekening en een myPOS-betaalkaart (VISA). Zo krijg je, in tegenstelling tot veel concurrerende providers, direct toegang tot je geld: betalingen worden meteen op je myPOS-rekening bijgeschreven.
Let op: je bent wel verplicht om een zakelijke myPOS-rekening met een Iers IBAN-nummer te openen.
| myPOS Go 2 | myPOS Flex | myPOS Ultra | |
|---|---|---|---|
 |
 |
 |
|
| Pinapparaat | Zelfstandig pinapparaat | Compact & slim pinapparaat | Smart pinapparaat met apps |
| Prijs (kopen) | € 49 + btw | € 179 + btw | |
| Aanbod | |||
| Tarieven | 1,49%-2,69% (of € 0,06 tot 2,49% met abo. van € 19 tot € 39/mnd) | ||
| Contract | Geen vast contract | ||
| Uitbetalingen | Direct op je myPOS zakelijke rekening | ||
myPOS heeft 3 modellen op de markt. De goedkoopste is de myPOS Go 2. Dit apparaatje is simpel, maar doet alles wat je van een pinautomaat verwacht. Tijdens onze tests hebben we de robuustheid en het gebruiksgemak kunnen waarderen. Eén nadeel: het scherm heeft wat weinig contrast bij gebruik in de zon.
De Go 2 wordt ook verkocht met een printer onder de naam myPOS Combo. Het is een voordelige oplossing, maar wij vinden het geheel wat onhandig groot.
Foto: Emmanuel Charpentier (EC), Mobile Transaction
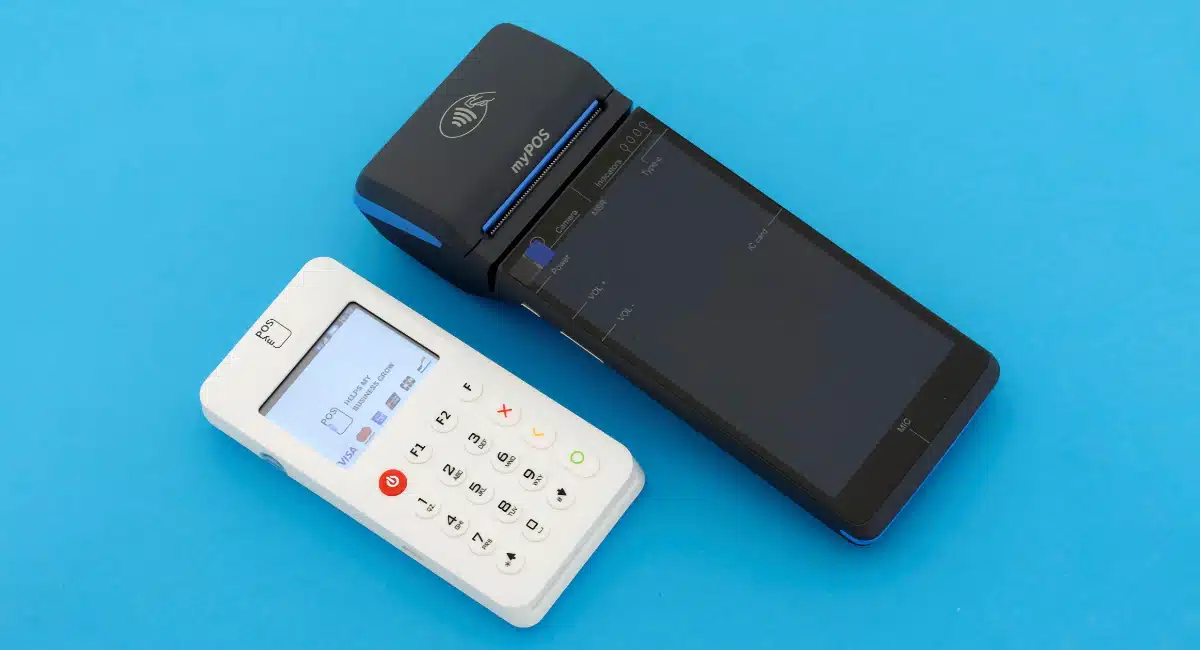
myPOS Go2 en Pro (vervangen door het Ultra-model)
Een andere goede optie is de myPOS Flex. Dit Android-apparaat lijkt op een smartphone en heeft een app store voor extra functionaliteit. Het kan alles wat de Go 2 kan, en meer. Het apparaat verbindt met het internet via wifi of 4G (de datakosten worden door myPOS gedekt).
Het nadeel van de myPOS Flex is dat hij geen ingebouwde printer heeft. Ook al mag je volgens de Nederlandse wet gewoon een digitale pinbon versturen, je klant kan toch om een papieren bon vragen, bijvoorbeeld bij een annulering. Bovendien is een pinbon uitprinten vaak sneller dan de contactgegevens van je klant handmatig invoeren.
De oplossing is de myPOS Ultra, met een ingebouwde bonprinter. Het grote scherm maakt het nóg makkelijker om de apps uit de myPOS App Market te gebruiken. Met een Plus- of Pro-abonnement krijg je bovendien 25% of 50% korting op je eerste Ultra en toegang tot de kassa-app voor de Ultra.
Geaccepteerde betaalpassen

Apparaten van myPOS accepteren een groot aanbod betaalmethoden. Dit is ideaal voor gebruik in het buitenland. Daarnaast is dit handig als je veel met toeristen te maken hebt.
myPOS biedt drie tariefplannen aan: One zonder abonnement, en Plus en Pro met een maandabonnement.
Met het standaardplan betaal je 1,49% per transactie met consumentenkaarten uit Nederland en de EER. Kies je voor het Pro-abonnement van € 39 per maand, dan betaal je slechts € 0,06 per transactie met een Nederlandse bankpas.
Deze tariefstructuur is zeer voordelig als je vooral Nederlandse bankpassen accepteert, vanaf ongeveer € 3.000 per maand. Dit hangt af van het gemiddelde bestedingsbedrag van je klanten. Het Plus-abonnement van € 19 per maand is vooral interessant als je veel creditcards of consumentenkaarten uit andere EER-landen accepteert.
| One (Standaard) | Plus | Pro | |
|---|---|---|---|
| Abonnement | Geen | € 19/mnd | € 39/mnd |
| Nederlandse bankpassen | 1,49% | 0,99% | € 0,06 |
| Nederlandse creditcards en EER-consumentenkaarten | 1,49% | 0,99% | 0,89% |
| Zakelijke kaarten, Amex en niet-EER | 2,69% | 2,49% | 2,29% |
Het myPOS-account is handig omdat je heel snel over je geld beschikt, maar wil je het overmaken naar je eigen bankrekening, dan kost een SEPA-overschrijving € 1 bij het standaardpakket. Met de betaalde abonnementen krijg je ruimere bundels van 15 en 50 overschrijvingen.
Ben je geïnteresseerd, meld je dan aan op de website van myPOS. Nadat je de benodigde bedrijfsinformatie (o.a. voorspelde omzet) hebt ingevoerd, doorloop je een video-identiteitscheck. Binnen 8 kantooruren hoor je wanneer de tweede informatieronde is, en als alles klopt kun je een toestel bestellen.
Voordelen:
Nadelen:
Revolut Business is primair een online bank die daarnaast acceptatieoplossingen en kaartterminals aanbiedt. Hoewel het van oorsprong een Brits bedrijf is, ontvangen klanten in Nederland een rekening met een Nederlands IBAN.
De grootste kracht van Revolut ligt in de multi-valutafuncties en de relatief lage transactiekosten in vergelijking met concurrenten zoals SumUp.
Een Revolut Business-account is beschikbaar vanaf € 10 per maand voor het Basic-plan. Om echter terminals of online betaalfuncties te kunnen gebruiken, moet er aanvullend een gratis ‘handelaarsrekening’ (Merchant Account) worden aangevraagd.
Uit ervaring weten we dat de aanmelding aanzienlijk moeizamer is dan bij andere fintechs: Revolut controleert zeer streng of het bedrijfsmodel het gebruik van een terminal rechtvaardigt.
De Revolut Terminal is een Android-gebaseerd model met een geïntegreerde printer, geschikt voor het draaien van de eigen kassasoftware (POS) van Revolut.
Dankzij deze software kun je het toestel direct als zelfstandig kassasysteem gebruiken voor je dagelijkse verkopen.
De Lite Terminal is eveneens een Android-pinapparaat, maar doordat hij geen ingebouwde printer heeft, is hij compacter en voordeliger.
Business-tarieven:
De tarieven zijn afhankelijk van het type kaart: slechts 0,8% + € 0,02 voor particuliere kaarten uit de Europese Economische Ruimte, bovenop het Business-abonnement.
Voor andere kaarten – dat wil zeggen zakelijke kaarten of kaarten uitgegeven buiten de EER – bedragen de kosten 2,6% + € 0,02 per transactie. Voor particuliere American Express-kaarten betaal je 1,7% + € 0,02.
Geaccepteerde betaalpassen
De Revolut Terminal presteert niet alleen beter dan de concurrentie wat betreft de transactiekosten, maar accepteert ook de belangrijkste betaalkaarten: Visa, Mastercard en American Express.
Revolut biedt ook andere diensten aan, zoals het versturen van betaallinks en het aanmaken van facturen.
De Revolut Terminal heeft een ingebouwde bonnenprinter. De Lite Terminal heeft geen printer: daarmee verstuur je het betalingsbewijs digitaal.
Buckaroo – voor hoge bonbedragen en langdurige contracten
Voordelen:
Nadelen:
Buckaroo, dat de Nederlandse pinautomaat-provider Sepay heeft overgenomen, biedt nu een vernieuwd assortiment aan betaaloplossingen onder één sterke naam. We hebben twee modellen geselecteerd.
Buckaroo heeft het aanbod van pinautomaten vernieuwd, maar de tariefstructuur van het Sepay-aanbod behouden.
De terminals zijn beschikbaar voor koop of lease. In beide gevallen betaal je een vast bedrag per maand, bovenop de transactiekosten. Dit bedrag dekt de servicekosten en, in het geval van lease, het gebruik van het apparaat.
| Buck Smart | Buck Smart Plus | ||
|---|---|---|---|
 |
 |
||
| Apparaat | NEXGO N6 (Smart betaalterminal met apps) | NEXGO N86 (Smart betaalterminal met apps en printer) | |
| Stortingen | Volgende werkdag op bankrekening | ||
Voor de transactiekosten heb je de keuze tussen betaling per transactie of de betaling van een vast bedrag voor een maximaal aantal maandelijkse transacties. Dit systeem kan je helpen besparen als je het maximale aantal transacties per bundel benadert
Wanneer je klanten vrijwel uitsluitend met Nederlandse consumentenpassen betalen, is deze prijsstelling zeer voordelig. Met het tarief per transactie betaal je namelijk slechts € 0,12 voor binnenlandse passen. Bij een gemiddeld bonbedrag van € 30, zoals in een kapsalon, komt dit neer op slechts 0,4%.
Bij een maandomzet van € 5.000 resulteert dit in een totale kostprijs van ongeveer € 40 per maand, inclusief abonnement en PCI-fee. Dit is goedkoper dan Flatpay en SumUp. Hetzelfde geldt voor een bundel, die uitsluitend geldig is voor Nederlandse consumentenpassen.
| Buckaroo kosten | Kopen + contract | Leasen |
|---|---|---|
| Kosten | Smart: € 405 Smart Plus: € 470 + € 58 registratie |
€ 58 registratie |
| Maandelijkse kosten | Smart: € 17,50 Smart Plus: € 18,85 |
Smart: € 26,40 (5 jaar) tot € 35,85 (1 jaar) Smart Plus: € 28,40 (5 jaar) tot € 43,25 (1 jaar) |
| Transactietarief | € 0,12 (Nederlandse consumentenpassen), 1,35% tot 2,3% (creditcards, buitenlandse en zakelijke passen) Of bundel, bijv. 0 tot 250 transacties voor € 21,25/maand, daarboven € 0,085/transactie (alleen Nederlandse consumentenpassen). |
|
| Contract | 1 jaar | 1, 3 of 5 jaar |
*Kosten zijn exclusief btw.
Kies je voor aankoop, dan duurt het meerdere jaren voordat je de initiële kosten hebt terugverdiend.
Voor een café daarentegen, met een gemiddeld bonbedrag onder de € 10 en veel internationale betaalpassen, zijn Flatpay en SumUp interessanter.
De Buck Smart en Smart Plus zijn zelfstandige pinapparaten, wat inhoudt dat je geen app of tweede apparaat nodig hebt om ze te gebruiken.
De pinautomaten van Buckaroo kunnen ook aan een kassasysteem worden gekoppeld: Buckaroo is onder meer compatibel met Sitedish, OrangePOS en Tilli.
Buckaroo ondersteunt maar een beperkt aantal betaalmethoden, al zijn het wel de belangrijkste. De betaalterminals accepteren Visa, Mastercard, American Express, evenals betalingen via Apple Pay en Google Pay.
Geaccepteerde betaalpassen
Buckaroo probeert bestelde pinautomaten binnen 24 uur te leveren, maar vertragingen bij de vervoerder zijn mogelijk. Er worden geen verzendkosten gerekend. De batterij gaat 36 tot 72 uur mee.
Samenvattend vinden we de prijsstelling te complex voor een beginner, maar ze zal interessant zijn voor degenen die een vast maandelijks bedrag willen betalen voor het gebruik van een pinautomaat.
PayPal – veelzijdig en betrouwbaar pinapparaat
Voordelen:
Nadelen:
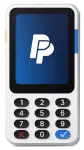
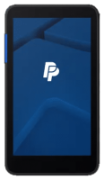
PayPal biedt twee betaalterminals aan: de Reader, een voordelig Bluetooth-model, en de Terminal, een geavanceerder model met optionele printer en barcodescanner.
Deze terminals zijn oorspronkelijk gemaakt door het Zweedse bedrijf Zettle, dat werd overgenomen door PayPal. Het aanbod wordt momenteel verkocht op de website van PayPal.
| Reader | Terminal | |
|---|---|---|
 |
 |
|
| Pinautomaat | Kaartlezer verbindt met telefoon- of tablet-app | Zelfstandig touchscreen-apparaat (Wi-Fi, 4G) |
| Prijs (kopen) | Eerste: € 29
Extra: € 79 |
Zonder printer: € 199 excl. btw Met printer: € 249 excl. btw Barcodescanner: + € 40 excl. btw |
| Transactiekosten | 1,95% | |
| Contract | Geen vast contract, geen maandelijkse kosten | |
| Uitbetaling | Binnen 1-2 werkdagen op bankrekening | |
Aanmelden is heel simpel: op de website van PayPal voer je je bedrijfsgegevens in, waarna je identiteit zullen verifiëren. Na een kleine kredietcheck kun je beginnen.
Je identiteit wordt meestal binnen een paar seconden geverifieerd, waarna je meteen een pinapparaat kan bestellen. Bij het aanschaffen hoef je geen contract te tekenen, ook betaal je geen maandelijkse kosten. Levering duurt 1-2 werkdagen.
Moet je een nieuw of tweede apparaat aanschaffen? Onthoud dan dat de gereduceerde prijs van de eerste aankoop niet meer geldt.
Foto: EC, Mobile Transaction

De Reader en de Terminal, toen ze nog rechtstreeks door Zettle werden verkocht.
PayPal accepteert betalingen met chip en pincode en contactloze betalingen, allemaal voor hetzelfde tarief van 1,95% per transactie. Dit geldt ook voor buitenlandse en premium kaarten.
De Reader heeft een eenvoudig toetsenbord en scherm waarop de klant zijn pincode invoert, en eventueel een fooi toevoegt (indien ingesteld). Let wel op dat de Reader in bereik van je telefoon moet blijven, omdat de betaling via Bluetooth naar je app wordt gestuurd.
Geaccepteerde betaalpassen
De PayPal/Zettle Terminal is een onafhankelijke pinautomaat, wat betekent dat deze niet gekoppeld hoeft te worden met je telefoon. De Terminal heeft een groot touchscreen en lijkt op een telefoon. Het apparaat heeft bijna evenveel functies als de PayPal POS-app. Zo’n onafhankelijke pinautomaat is makkelijker te gebruiken, en bespaart eventueel kosten voor een smartphone.
Met de gebruiksvriendelijke app van PayPal, kun je je bedrijf digitaal uitbreiden. Zo kun je je klanten ook mobiel laten pinnen, zonder dat je vast zit aan een contract.
Uitbetalingen komen binnen enkele minuten op je PayPal-rekening en worden daarna gratis op je bankrekening bijgeschreven, min de transactiekosten. Terugbetalingen zijn makkelijk en gratis te regelen via de PayPal POS app.
CCV from fiserv- hogere instapkosten, laag transactietarief
Voordelen:
Nadelen:
Het Nederlandse bedrijf CCV is overgenomen door het Amerikaanse Fiserv, een aan de Nasdaq genoteerde onderneming die terminals van het merk Clover op de markt brengt.
De tariefstructuur blijft behouden. De terminals zijn beschikbaar voor zowel aankoop als huur.
Bij huren betaal je naast de transactiekosten alleen een maandelijkse huurprijs, bij kopen betaal je de aanschafprijs en een maandelijks tarief. Let er wel op dat je bij CCV from fiserv altijd een contract aangaat van minimaal 1 jaar. Vroegtijdige contractopzegging is niet mogelijk.
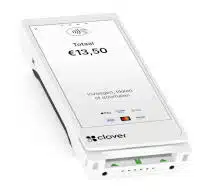
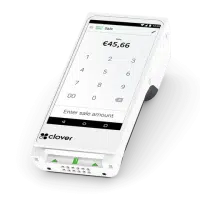
| Flex Pocket | Flex | |
|---|---|---|
 |
 |
|
| Apparaat | Mobiele betaalterminal | Mobiele betaalterminal met printer |
| Type | 4G, Wi-Fi | |
| Stortingen | Volgende werkdag op bankrekening | |
Onder de merknaam Clover zijn er twee mobiele Android-terminals beschikbaar: de Flex en de Flex Pocket. Het verschil tussen beide? Het eerste model beschikt over een ingebouwde bonprinter, het tweede niet.
Je kunt ze huren of kopen, maar in dat laatste geval moet je minimaal € 399 investeren. Dit is een startbedrag dat beginnende ondernemers waarschijnlijk zal afschrikken.
| CCV kosten | Kopen + contract | Huren |
|---|---|---|
| Kosten vooraf* | Flex Pocket: € 399 Flex: € 499 |
Geen |
| Maandelijkse kosten* | € 16 | Flex Pocket: € 25 Flex: € 28 |
| 4G internet (optie) | € 8 | |
| Per transactie | Nederlandse debitcards: € 0,068 (Maestro, V PAY, Debit Mastercard, Visa Debit) Mastercard/Visa: Europese debit 0,9%, credit 1,3%, zakelijk en buiten Europa 2,3% Amex: Vanaf 1,5% |
|
| Contract | Vanaf 1 jaar | 1-2 jaar |
*Kosten zijn exclusief btw.
Een heel groot voordeel van CCV/Clover is het vaste bedrag per transactie voor Nederlandse pinpassen, wat vaak veel beter uitpakt dan een percentage. De tarieven voor creditcards zijn ook prima. Wat kosten betreft houdt het daar helaas op met de voordelen. De aanschafprijs is hoog, en daar komt dan ook nog een maandelijks tarief bovenop (met een contract van minimaal 1 jaar).
Geaccepteerde betaalpassen
In vergelijking met Flatpay biedt CCV/Clover meer mogelijkheden op het gebied van kassa-integraties: naast een eigen kassasysteem (Register Lite, € 9,99 per maand) kan het systeem ook worden gekoppeld aan externe kassasystemen, zoals unTill.
De Clover-terminals van CCV from fiserv bieden uiterst competitieve tarieven voor lokale consumentenkaarten, maar de maandelijkse abonnementskosten en de aanschafprijs van de terminal liggen hoger. Daarnaast is er kassasoftware beschikbaar, wat het een aantrekkelijk integraal aanbod maakt voor ondernemers met een gezonde omzet.
Soorten apparaten
Welke provider biedt wat voor soort pinautomaten?
| Mobiel met sim 4G/Wifi |
Vast (LAN) |
Verbonden met telefoon | |
|---|---|---|---|
| SumUp | Solo, Terminal | X | Solo Lite |
| Flatpay | Terminal | X | X |
| myPOS | Go, Flex, Ultra | X | X |
| Revolut | Terminal, Lite Terminal | X | X |
| Buckaroo | Buck Smart, Buck Smart Plus, Buck Mobile, Buck Mini 4G | Buck Smart Fixed, Buck Fixed | X |
| PayPal (Zettle) | Terminal | X | Reader |
| CCV from fiserv | Clover Flex, Clover Flex Pocket | X | X |
De mobiele pinautomaten zijn zelfstandig en werken overal op de batterij. Verder zijn ze vrij compact en kun je ze gemakkelijk meenemen. Dit is ideaal voor bijvoorbeeld restaurants, marktkraampjes en andere bedrijven waar de pinautomaat naar de klant komt.
De apparaten met simkaart komen meestal met een inbegrepen internetbundel, zodat je klanten altijd en overal kunnen betalen (bij CCV is 4G een betaalde optie). De apparaten zonder simkaart zijn afhankelijk van een wifiverbinding, en dus geschikter voor mobiel gebruik op de zaak (al kun je ook een mobiele hotspot gebruiken).
De vaste pinautomaten moet je in het stopcontact steken en hebben vaak ook bekabeld internet nodig. Deze traditionele apparaten zien er vaak wat klassieker uit (denk aan fysieke knoppen en een klein schermpje). Dit soort automaat is ideaal op de toonbank.
De apparaten die je met je telefoon verbindt zijn ook mobiel, maar worden bestuurd vanuit een app op je telefoon. Deze modellen zijn vaak goedkoper, maar je moet dus wel constant wisselen tussen de automaat en je telefoon.
Kopen of huren?
Veel ondernemers vragen zich af of ze een apparaat beter kunnen kopen of huren. Bij Buckaroo en CCV from fiserv moet je bij aankoop alsnog een maandelijks tarief betalen, bij de andere providers niet (Revolut vraagt wel een Business-abonnement).
| Kan kopen? | Kan huren? | Contract | |
|---|---|---|---|
| SumUp | ✔ | X | Geen / 1 jaar |
| Flatpay | X | Gratis (bruikleen) | 3 jaar |
| myPOS | ✔ | X | X |
| Revolut | ✔ | X | X |
| Buckaroo | ✔ (met contract) | ✔ | 1-5 jaar |
| PayPal (Zettle) | ✔ | X | X |
| CCV from fiserv | ✔ (met contract) | ✔ | 1-2 jaar |
Over het algemeen is huren goedkoper op de korte termijn. Stel dat je het apparaat alleen nodig hebt voor een kort evenement of seizoenswerk, dan kan huren een betere optie zijn, bijvoorbeeld bij Buckaroo (vanaf 1 dag).
Maar als je de pinautomaat voor een langere periode gaat gebruiken, dan is kopen op termijn voordeliger. Je kunt altijd een berekening maken voor jouw specifieke situatie. Dat helpt je bij je keuze.
Abonnement of transactiekosten?
Een aantal providers rekenen geen maandelijks tarief en laten je een bedrag/percentage per transactie betalen.
Bij andere betaal je een maandelijks tarief, maar geen transactiekosten voor Nederlandse pinpassen tot een bepaald aantal transacties.
Maar soms betaal je zowel een abonnement als transactiekosten.
| Maandelijks tarief |
Transactie- bundel |
Kosten per transactie |
|
|---|---|---|---|
| SumUp | Optioneel | X | ✔ |
| Flatpay | Geen (€ 50 onder € 1.300 omzet) | X | ✔ |
| myPOS | Optioneel | X | ✔ |
| Revolut | ✔ | X | ✔ |
| Buckaroo | ✔ | Optioneel | ✔ |
| PayPal (Zettle) | Geen | X | ✔ |
| CCV from Fiserv | ✔ | X | ✔ |
Nadat je een apparaat hebt gekocht, krijg je te maken met tot drie soorten kosten: een maandelijks tarief, transactiebundels en kosten per transactie. Providers die alleen een tarief per transactie rekenen zijn het flexibelst, aangezien je bij deze bedrijven alleen kosten hebt als je het apparaat ook echt gebruikt (let wel op de looptijd van het contract).
Als je daarentegen een transactiebundel koopt, dan betaal je maandelijks een vast bedrag voor een vast aantal transacties. Overschrijd je je bundel, dan betaal je per extra transactie. Deze bundels kunnen per transactie wel goedkoper uitvallen dan een los tarief.
Conclusie
Voor kleine ondernemers en zzp’ers komen SumUp en myPOS als winnaars uit de vergelijking. De aanschafkosten van de pinapparaten zijn laag en je zit niet vast aan een contract. Wie meer volume draait, kan een maandelijks opzegbaar abonnement nemen voor lagere transactiekosten.
Voor taxichauffeurs die ook in België en Duitsland werken, blijft myPOS de beste oplossing dankzij de gratis Europese simkaart en de directe uitbetaling van je omzet. Wel jammer dat myPOS zonder abonnement vrij hoge tarieven voor Nederlandse pinpassen rekent. Buckaroo staat overigens ook gebruik buiten Nederland toe.
Voor ondernemers die wat actiever zijn en een stabiele omzet draaien, zijn Buckaroo en CCV voor Nederlandse pinpassen vaak voordeliger dan de concurrentie. Het maandelijkse tarief weegt voor hen minder zwaar, en een vast bedrag per transactie pakt bij hogere bonbedragen voordeliger uit dan een percentage.
Ondanks de lage tarieven lijken de pinapparaten van Revolut ons, door de strenge registratieprocedure, vooral geschikt voor ondernemers die al klant zijn bij deze neobank
Alternatief: Flatpay, met een eenvoudige tariefstructuur en een uitstekende klantenservice. Een prima oplossing als je je wilt focussen op je kernactiviteiten zonder je zorgen te maken over de techniek, maar je zit wel vast aan een contract van 3 jaar.